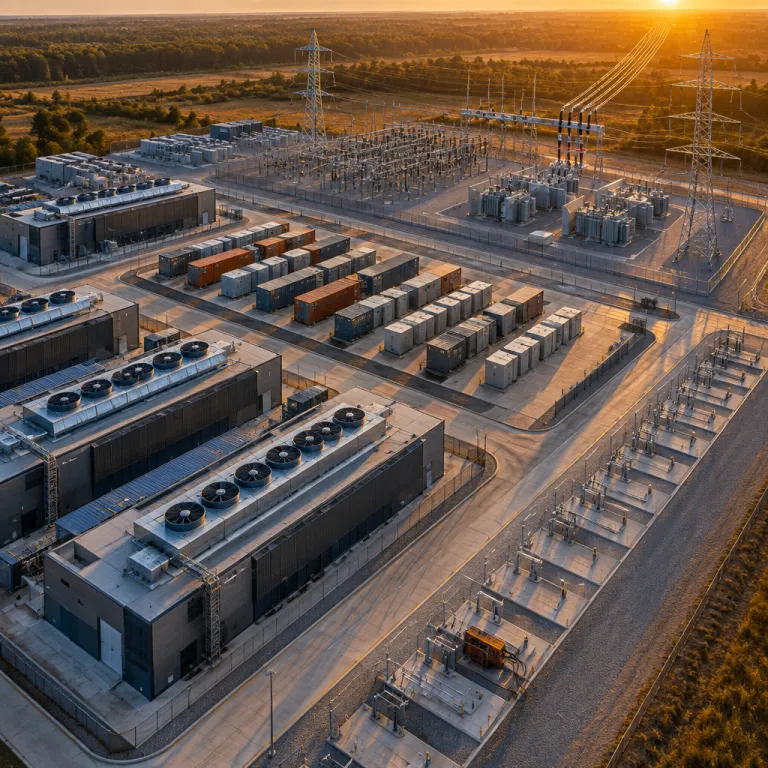
1. Data centers : pourquoi le raccordement RTE vaut plus que le foncier
Sur le marché des data centers en France, la valeur s’est déplacée du foncier vers le mégawatt. Quand un promoteur parle encore de prix au mètre carré pour un data center, il passe à côté du vrai sujet : la capacité de raccordement au réseau électrique de RTE et la puissance garantie sur la durée du bail. La file d’attente pour le raccordement haute tension transforme chaque mégawatt réservé en actif implicite, plus proche d’une option sur l’énergie que d’un simple droit de branchement.
Les demandes de raccordement cumulées atteignent près de 18 gigawatts, pour environ 80 projets de data centers, alors que la consommation électrique actuelle des centres de données tourne autour de 10 térawattheures par an en France. Ce décalage entre la consommation d’électricité réelle et la capacité de puissance demandée crée une rareté artificielle sur certains nœuds du réseau électrique, notamment en Île-de-France et dans les Hauts-de-France. Pour un investisseur immobilier, l’équation data center – raccordement RTE – investissement immobilier n’est plus un pari sur la hausse des loyers tertiaires, mais un arbitrage sur l’accès à l’énergie et sur la place occupée dans la file d’attente gérée par le gestionnaire de réseau.
Les délais de mise en service sur les postes saturés se comptent en années, ce qui transforme une simple procédure administrative de raccordement en barrière à l’entrée très concrète. Un terrain nu sans capacité de raccordement électrique sécurisée vaut beaucoup moins qu’un foncier déjà fléché par RTE, même si le bâti reste à créer et que la consommation énergétique future reste incertaine. Dans ce contexte, les projets de data center deviennent une classe d’actifs hybride, à mi-chemin entre l’immobilier spécialisé, l’infrastructure énergétique et l’industrie numérique.
Les promoteurs qui montent des centres de données à Paris ou en région francilienne le constatent déjà sur le terrain. Les arbitrages fonciers se font désormais sur la puissance électrique disponible, la capacité de refroidissement et la gestion de la chaleur fatale, bien avant la discussion classique sur le loyer facial ou la durée ferme du bail. L’investissement dans un site de data center raccordé à RTE impose donc de raisonner en mégawatts de capacité plutôt qu’en mètres carrés de surface utile, ce qui bouscule les modèles Excel des asset managers traditionnels.
Les opérateurs de data centers en France, qu’ils soient colocation ou hyperscale, négocient directement avec le gestionnaire de réseau pour sécuriser leur puissance électrique. Les promoteurs qui arrivent après la bataille, avec un foncier sans réservation de capacité, se retrouvent relégués en bout de file, avec un risque majeur sur la mise en service et sur la consommation d’énergie réellement accessible. Dans ce schéma, la valeur ne vient plus de la qualité architecturale du center, mais de la capacité à obtenir un raccordement prioritaire et à optimiser l’efficacité énergétique du site.
Les investisseurs institutionnels qui regardent les data centers comme une nouvelle classe d’actifs tertiaires doivent intégrer ce changement de paradigme. Un centre de données sans visibilité sur son raccordement au réseau électrique et sur sa consommation électrique future n’est pas un actif core, mais un pari spéculatif sur l’énergie. À l’inverse, un portefeuille de projets avec des raccordements signés, une puissance garantie et une trajectoire de réduction de la consommation énergétique peut justifier des valorisations élevées, même avec un bâti encore standard.
2. Santé, éducation, data : quand l’immobilier spécialisé bascule dans l’infrastructure énergétique
Dans l’immobilier spécialisé, les cliniques, Ehpad et campus d’enseignement supérieur ont longtemps été analysés comme des murs sécurisés par des baux longs. L’arrivée massive des data centers dans cette galaxie d’actifs spécialisés change la donne, car ces centres de données ne se contentent pas d’abriter des flux de données, ils structurent aussi la consommation d’énergie des régions entières. Un data center raccordé au réseau de transport pèse sur le réseau électrique local autant qu’un hôpital majeur, mais avec une intensité énergétique continue et une puissance appelée très concentrée.
Les investisseurs qui arbitrent entre immobilier de santé, immobilier d’éducation et data centers doivent désormais comparer non seulement les loyers, mais aussi la consommation d’énergie et la capacité de raccordement. Un campus universitaire numérique avec forte densité de salles serveurs, de laboratoires d’intelligence artificielle et de plateformes de calcul haute performance peut se rapprocher, en termes de consommation électrique, d’un petit centre de données régional. Dans ces actifs spécialisés, la performance énergétique devient un critère de valorisation aussi structurant que la localisation ou la signature du locataire, car elle conditionne les économies d’énergie futures et le risque de surcharge du réseau électrique.
Les foncières qui gèrent des portefeuilles mixtes santé-éducation regardent déjà les synergies possibles avec les centres de données. Un hôpital ou une clinique peut héberger un micro data center de proximité, avec un raccordement optimisé et une récupération de chaleur fatale pour le chauffage des bâtiments de soins. Dans ce cas, l’intégration d’un centre de données raccordé à RTE devient un levier de réduction de la consommation énergétique globale du site, en transformant une contrainte de puissance en opportunité d’efficacité énergétique.
Les opérateurs d’immobilier de santé qui travaillent avec des solutions d’intelligence artificielle pour l’imagerie médicale ou l’analyse de données de patients ont besoin de centres de données fiables. La question n’est plus seulement la surface de plancher disponible, mais la capacité du réseau électrique à supporter une montée en charge rapide de la consommation d’électricité liée aux calculs intensifs. Dans ce contexte, un centre de données adossé à un campus hospitalier, avec un raccordement sécurisé et une gestion fine de l’énergie, peut devenir un actif stratégique pour l’ensemble de la région.
Les SCPI spécialisées dans la santé et l’éducation commencent à intégrer ces paramètres énergétiques dans leurs grilles d’analyse. Un actif de type clinique ou établissement d’enseignement supérieur qui peut accueillir un centre de données de taille moyenne, avec une bonne efficacité énergétique et une valorisation de la chaleur fatale, prend une longueur d’avance sur le marché. Pour approfondir ces logiques de diversification dans l’immobilier de santé, un investisseur peut par exemple analyser les mécanismes d’une SCPI positionnée sur la santé et l’éducation, puis transposer cette grille de lecture aux data centers.
Les projets de centres de données en France se rapprochent ainsi des grands équipements de santé ou d’éducation en termes de gouvernance énergétique. Le gestionnaire de réseau doit arbitrer entre différents usages de l’électricité, en tenant compte de la consommation énergétique des hôpitaux, des campus et des data centers dans chaque région. Pour un investisseur, cela signifie que la valeur d’un actif spécialisé se joue désormais autant dans les salles techniques et les postes de transformation que dans les amphithéâtres ou les blocs opératoires.
3. Île de France, Hauts de France : concentration des mégawatts et angle mort des marchés secondaires
La géographie des data centers en France est tout sauf neutre, avec une concentration extrême des demandes de raccordement en Île-de-France et dans les Hauts-de-France. Environ 7 gigawatts de capacité sont déjà réservés en Île-de-France, tandis que près de 6 gigawatts se concentrent dans les Hauts-de-France, ce qui laisse les autres régions en marge de cette ruée vers la puissance électrique. Cette polarisation crée un risque systémique pour les marchés secondaires, mais aussi une fenêtre d’opportunité pour les promoteurs capables de structurer des projets de centres de données dans des régions moins saturées du réseau électrique.
Les investisseurs qui ne regardent que Paris et la première couronne pour leurs data centers passent à côté de la dynamique réelle du réseau électrique national. Dans certaines régions, la capacité de raccordement reste disponible, avec des délais de mise en service plus courts et une consommation d’énergie globale plus facile à intégrer dans le mix énergétique local. Un projet de data center raccordé à RTE et positionné dans une région sous-dotée peut offrir un couple rendement-risque plus équilibré qu’un projet sursaturé en Île-de-France, même si le prestige de l’adresse est moindre.
Les marchés secondaires, qu’il s’agisse de métropoles régionales ou de zones logistiques émergentes, peuvent accueillir des centres de données de taille moyenne avec une bonne efficacité énergétique. Un foncier bien raccordé au réseau électrique, proche d’un nœud autoroutier et d’une dorsale fibre, peut devenir un actif stratégique pour des opérateurs de data centers régionaux. Dans ce cas, l’investissement dans un centre de données raccordé au réseau de transport se rapproche d’un actif logistique, avec une valorisation fondée sur la fluidité des flux de données et d’énergie plutôt que sur la centralité urbaine.
Les promoteurs qui travaillent déjà sur des plateformes logistiques ou des parcs d’activités peuvent intégrer un centre de données dans leurs projets, en capitalisant sur la capacité de raccordement existante. Un parc logistique doté d’un bon réseau électrique et d’une consommation énergétique maîtrisée peut accueillir un centre de données avec valorisation de la chaleur fatale pour des serres, des ateliers ou des équipements sportifs. Pour comprendre comment ces logiques de spécialisation s’appliquent à d’autres actifs alternatifs, il est utile d’étudier les montages d’actifs de niche comme les centres équestres, puis de transposer cette approche aux data centers.
Les régions qui sauront articuler leurs politiques d’énergie, de numérique et d’immobilier d’entreprise capteront la prochaine vague d’investissements dans les centres de données. Un schéma directeur qui anticipe la consommation électrique des data centers, la capacité du réseau électrique et la valorisation de la chaleur fatale peut transformer un territoire en hub numérique attractif. À l’inverse, une région qui laisse filer ses capacités de raccordement sans stratégie risque de subir les projets plutôt que de les piloter, avec une consommation énergétique mal maîtrisée et peu de retombées locales.
Pour un investisseur, la question n’est plus seulement de choisir entre Paris, Lyon ou Bordeaux, mais de comprendre la cartographie fine du réseau électrique et des capacités de raccordement. Un actif tertiaire classique dans une métropole régionale, bien positionné sur le réseau et capable d’accueillir un centre de données de proximité, peut offrir un meilleur profil de rendement qu’un immeuble prime saturé en Île-de-France. Dans cette logique, analyser le marché des bureaux à Bordeaux à travers le prisme de l’énergie, par exemple via un guide d’achat de bureaux à Bordeaux, devient un exercice stratégique pour anticiper les futurs hubs de centres de données.
4. Bulle, surréservation et arbitrages : comment investir sans se brûler à la chaleur fatale
La crainte d’une bulle sur les data centers en France n’est pas théorique, car les 18 gigawatts de demandes de raccordement ne se transformeront pas tous en centres de données opérationnels. Une partie de ces projets restera à l’état de dossiers, soit parce que la consommation d’énergie réelle ne suivra pas, soit parce que les modèles économiques ne tiendront pas face à la hausse du coût de l’électricité. Pour un investisseur, l’analyse d’un data center raccordé à RTE impose donc une lecture fine de la file d’attente, pour distinguer les projets solides des réservations opportunistes.
Les arbitrages se jouent à trois niveaux pour un investisseur immobilier classique qui veut entrer sur ce marché. Première option, acheter du foncier déjà pré-raccordé, avec une capacité de puissance réservée et une visibilité sur la mise en service, ce qui revient à payer une prime pour sécuriser l’accès au réseau électrique. Deuxième option, entrer au capital d’un opérateur de data centers qui porte lui-même les projets et la relation avec le gestionnaire de réseau, en acceptant un risque industriel plus fort mais avec un potentiel de création de valeur plus élevé.
Troisième option, renoncer à la course aux mégawatts et rester sur des actifs tertiaires classiques, en intégrant simplement la montée de la consommation énergétique numérique dans l’analyse des risques locatifs. Dans ce cas, l’investisseur surveille la consommation d’électricité de ses locataires, la capacité du réseau électrique local et les opportunités de réduction de la consommation énergétique via des solutions d’efficacité énergétique. Le développement des data centers raccordés à RTE devient alors un indicateur de tension sur l’énergie, plutôt qu’un segment d’investissement direct.
Les projets de centres de données qui intègrent dès la conception la valorisation de la chaleur fatale, l’optimisation de l’efficacité énergétique et la flexibilité de la consommation d’énergie auront un avantage compétitif. Un centre de données capable de moduler sa consommation électrique en fonction des signaux du réseau, tout en maintenant la qualité de service pour les données critiques, sera mieux valorisé par les investisseurs. Dans ce cadre, la frontière entre immobilier spécialisé, infrastructure énergétique et service numérique devient floue, mais la prime va clairement à ceux qui maîtrisent l’énergétique des data centers.
Les tickets d’investissement se chiffrent en dizaines, voire en centaines de millions d’euros pour les grands data centers raccordés directement au réseau de RTE. Un seul centre de données haute densité peut mobiliser plusieurs dizaines de mégawatts de puissance, avec une consommation énergétique annuelle équivalente à celle d’une ville moyenne. Pour un investisseur, la clé n’est pas seulement le rendement facial, mais la résilience du modèle face aux chocs sur le prix de l’électricité et aux contraintes de consommation électrique imposées par le gestionnaire de réseau.
Les promoteurs qui raisonnent encore en mètres carrés sans intégrer la dimension énergétique data se trompent de marché. La vraie barrière à l’entrée n’est plus le permis de construire, mais la capacité de raccordement au réseau électrique et la qualité du dialogue avec le gestionnaire de réseau. Dans ce nouveau paysage, la valeur d’un actif ne se lit plus seulement dans le bail signé, mais dans la courbe de charge réelle et la vacance énergétique cachée, car au final ce n’est pas le yield affiché qui compte, mais la vacance réelle.
Exemple concret : un projet de data center régional et sa timeline de raccordement
Un investisseur acquiert en 2024 un terrain de 5 hectares à proximité d’une métropole régionale, à moins de 2 km d’un poste source RTE. Après une étude de faisabilité énergétique de six mois, une demande de raccordement est déposée fin 2024 pour 20 MW de puissance. RTE notifie une capacité ferme de 10 MW dès 2027, puis 10 MW supplémentaires à horizon 2029, sous réserve de renforcement local du réseau. Le permis de construire est obtenu en parallèle, et le centre de données entre en service en 2027 avec une première tranche de 8 MW, la seconde tranche étant livrée deux ans plus tard. Cette séquence illustre comment la chronologie du raccordement structure la valeur immobilière du projet bien avant la livraison des bâtiments.
Chiffres clés : data centers, consommation électrique et capacités de raccordement
- Près de 18 gigawatts de demandes de raccordement de data centers sont signés auprès de RTE, pour environ 80 projets, contre environ 5 gigawatts pour 40 projets quelques années plus tôt, ce qui montre une accélération très forte de la demande de puissance (ordre de grandeur issu des bilans prévisionnels RTE 2023-2024).
- Environ 7 gigawatts de capacité de raccordement sont déjà réservés en Île-de-France, tandis qu’environ 6 gigawatts le sont dans les Hauts-de-France, ce qui illustre une concentration géographique extrême des futurs centres de données (données agrégées à partir des scénarios de raccordement publiés par RTE en 2023).
- Près de 300 data centers sont déjà en service en France, dont 8 sont raccordés directement au réseau haute tension de RTE pour une puissance cumulée d’environ 800 mégawatts, ce qui souligne le poids croissant de ces centres de données dans le système électrique national (chiffres mentionnés dans les rapports publics RTE et CRE 2022-2023).
- La consommation électrique actuelle des data centers en France est d’environ 10 térawattheures par an, soit près de 2 % de la consommation d’électricité nationale, avec une trajectoire estimée entre 15 et 20 térawattheures à horizon moyen terme (estimations issues des travaux de la Commission de régulation de l’énergie et des études sectorielles publiées depuis 2021).
Sources : RTE, Bilan prévisionnel du système électrique (éditions 2022-2024) et notes de cadrage sur les raccordements de data centers ; Commission de régulation de l’énergie (CRE), rapports publics 2021-2023 sur l’essor des centres de données et leur impact sur la consommation d’électricité.